-
Kiến thức
Cập nhật kiến thức thị trường, tài chính và đầu tư với Finka. Nâng cao hiểu biết và quyết định đầu tư thông minh
Những lỗi sai thường gặp trong báo cáo tài chính
- Jul 03, 2019
Báo cáo tài chính là văn bản quan trọng phản ánh tình hình kết quả cũng như tình trạng kinh doanh của doanh nghiệp trong suốt một năm hoạt động tài chính. Tuy nhiên, trong quá trình làm báo cáo tài chính, kế toán vẫn mắc một số lỗi sai phổ biến như sau:
Lỗi sai về hình thức trình bày
Lỗi sai liên quan đến bảng cân đối kế toán
Khai sai tờ quyết toán thuế thu nhập cá nhân
Sai sót về tờ khai quyết toán thuế TNDN
Sai sót về ghi nhận các chỉ tiêu theo kế toán, thuế
Mục lục:
- 1. Lỗi sai về hình thức trình bày
- 2. Lỗi sai liên quan đến bảng cân đối kế toán
- 3. Khai sai tờ quyết toán thuế thu nhập cá nhân (TNCN)
- 4. Sai sót về tờ khai quyết toán thuế TNDN
- 5. Lỗi sai trong lưu chuyển tiền tệ
- 6. Sai sót về ghi nhận các chỉ tiêu theo kế toán, thuế
- 6.1. Số dư các tài khoản không khớp với sổ chi tiết.
- 6.2. Bù trừ số dư nợ, có của công nợ phải thu, phải trả dẫn tới các chỉ tiêu trên bảng cân đối kế toán bị sai.
- 6.3. Số dư trên chỉ tiêu Thuế GTGT được khấu trừ khác với số dư trên chỉ tiêu 43 trên tờ khai thuế GTGT nhưng chưa có bảng giải trình.
- 6.4. Những sai sót liên quan tới hàng tồn kho
- 7. Thuyết minh báo cáo tài chính
- 8. Lỗi sai trong bảng kết quả kinh doanh
- 9. Kết luận
1. Lỗi sai về hình thức trình bày
Một trong những lỗi thường gặp khi viết báo cáo tài chính là hình thức trình bày. Hầu hết các công ty đều sử dụng đơn vị Việt Nam đồng (VND), điều này không chỉ gây khó khăn cho người đọc mà còn vi phạm pháp luật.
Theo quy định, báo cáo tài chính phải được tính bằng đồng Việt Nam (đồng). Hơn nữa, một số báo cáo tài chính sau khi được công bố không đề cập đến thời gian lập, người lập, kế toán trưởng, chữ ký của giám đốc.
Việc trình bày và báo cáo tài chính của công ty không chính xác sẽ bị trả lại. Hãy cẩn thận hơn trong cách trình bày để tránh những sai sót cơ bản khi lập báo cáo tài chính.
2. Lỗi sai liên quan đến bảng cân đối kế toán
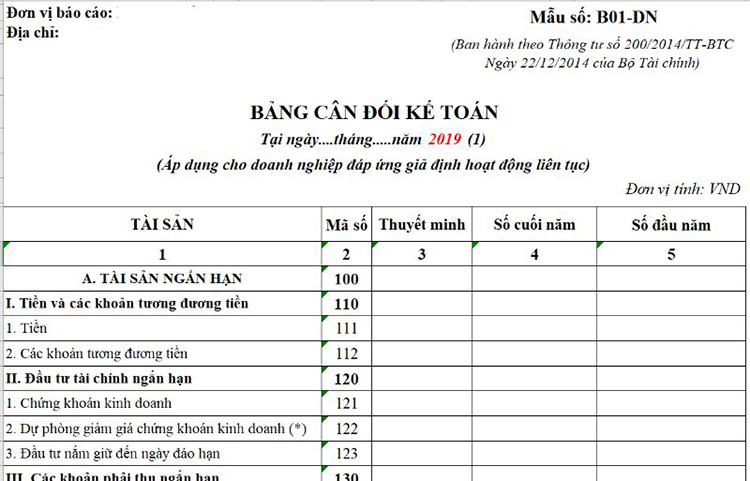
Trên chỉ tiêu “Tiền và các khoản tương đương tiền”. Nhiều doanh nghiệp đã “gom” vào cả những khoản đầu tư có thời hạn trên 3 tháng giúp số liệu tiền và các khoản tương đương tiền của doanh nghiệp tăng vọt.
Nhiều doanh nghiệp có các khoản đầu tư chứng khoán, nhưng lại không theo dõi chi tiết từng loại chứng khoán đầu tư ngắn/dài hạn đang nắm giữ. Dẫn đến việc hạch toán không đúng lãi, lỗ khi bán chứng khoán.
Thủ tục thành lập hội đồng thẩm định mức trích lập các khoản dự phòng cũng không được nhiều doanh nghiệp thực hiện nghiêm. Từ đó không trích lập hoặc trích lập không đúng quy định đối với các khoản dự phòng nợ phải thu khó đòi, dự phòng tổn thất các khoản đầu tư tài chính, dự phòng giảm giá hàng tồn kho…
Nhiều doanh nghiệp cũng không dự kiến mức tổn thất để trích lập dự phòng đối với khoản nợ phải thu chưa đến hạn thanh toán. Nhưng tổ chức kinh tế đã lâm vào tình trạng phá sản hoặc đang làm thủ tục giải thể hoặc không thu thập thông tin tài chính trước/sau kiểm toán của các đơn vị. Tổ chức nhận đầu tư tài chính dài hạn khác để xem xét sự cần thiết phải trích lập dự phòng.
Với hàng tồn kho, khoản mục có giá trị rất lớn trong tổng tài sản của nhiều doanh nghiệp. Đặc biệt là doanh nghiệp ngành xây lắp, nhưng công tác kiểm kê chưa được thực hiện tốt ở thời điểm khóa sổ kế toán lập báo cáo tài chính. Khiến con số này không đảm bảo độ tin cậy. Nhiều doanh nghiệp áp dụng phương pháp tính giá hàng tồn kho không nhất quán, không phù hợp với chính sách kế toán công bố.
Với khoản chênh lệch tỷ giá, năm qua dù đã có khuyến cáo của cơ quan quản lý, nhưng nhiều doanh nghiệp vẫn không áp dụng Chuẩn mực kế toán Việt Nam số 10, mà áp dụng Thông tư 201/2009/TT-BTC. Vì Thông tư có những quy định mâu thuẫn với chuẩn mực kế toán, làm tăng con số lợi nhuận của doanh nghiệp.
3. Khai sai tờ quyết toán thuế thu nhập cá nhân (TNCN)
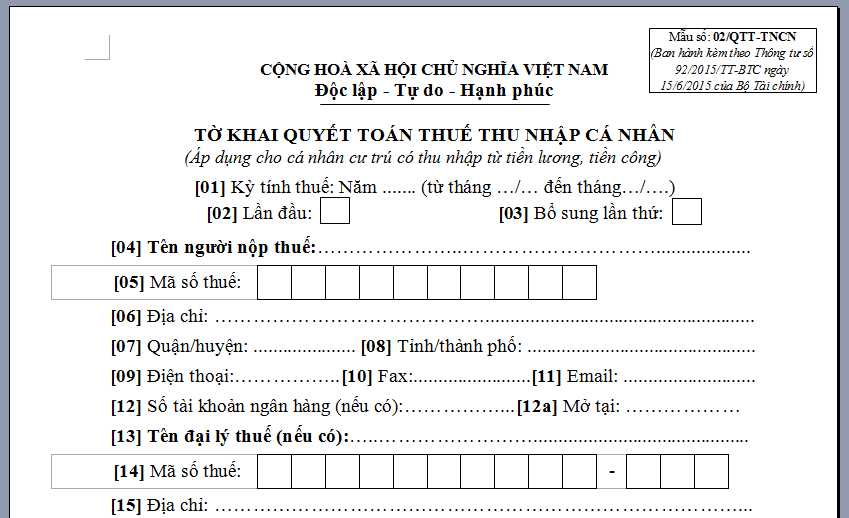
Không ít doanh nghiệp gặp khó khăn khi quyết toán thuế và gặp phải sai sót về tờ khai quyết toán thuế:
Thứ nhất, Không xóa cột thuế TNCN trong phụ lục số 02 dù thuộc diện được làm bản cam kết số 02.
Thứ hai, Tích vào ô ủy quyền quyết toán dù không đủ điều kiện ủy quyền quyết toán.
Thứ ba, Số tiền được giảm trừ gia cảnh bị ghi nhận sai
Thứ tư, Tính sai thu nhập.
Thứ năm, Thuộc diện khấu trừ toàn phần nhưng vẫn kê vào phụ lục số 1 để quyết toán thuế; Không tính thuế TNCN phải nộp dù không đủ điều kiện làm bản cam kết số 02.
4. Sai sót về tờ khai quyết toán thuế TNDN
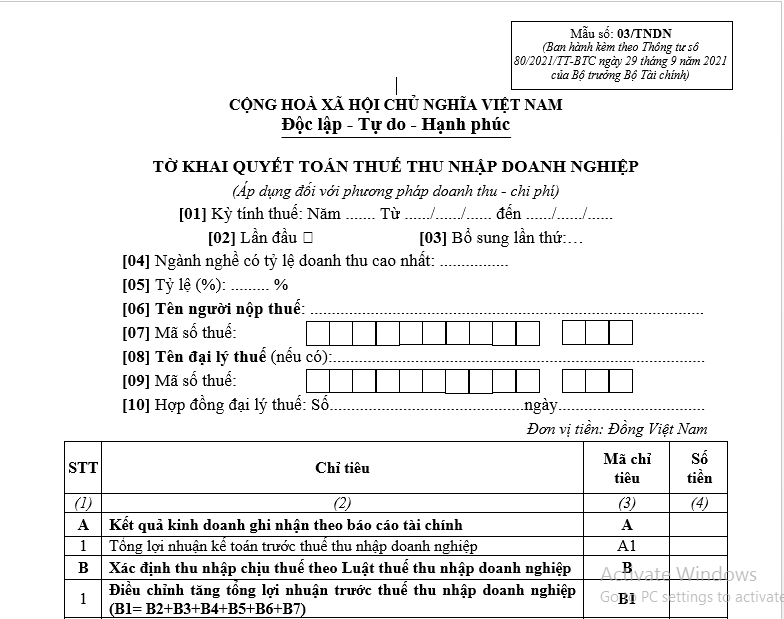
4.1. Liên quan tới phụ lục chuyển lỗ
- Không làm phụ lục chuyển lỗ khi năm nay thu nhập tính thuế dương
=> Nếu lãi được chuyển lỗ các năm trước bù trừ với lãi của năm nay. Nguyên tắc chuyển lỗ quy định rõ trong TT 78/2014.
- Lấy số lỗ trên bảng cân đối kế toán để đưa lên phụ lục chuyển lỗ
=> Phải lấy trên các tờ khai thuế TNDN các năm trước để lên
4.2. Liên quan tới các chỉ tiêu B1-B14
Do không nắm rõ bản chất các chỉ tiêu này. Kế toán thường lúng túng hoặc bỏ qua không điền dẫn tới những sai sót.
4.3. Xác định sai hoặc không xác định chỉ tiêu M – tiền chậm nộp của khoản chênh lệch từ 20% trở lên đến ngày hết hạn nộp hồ sơ quyết toán thuế TNDN
Rất nhiều đơn vị có lợi nhuận tính thuế dương, trong năm có nộp thuế TNDN tạm tính nhưng chưa tới 80% tổng số thuế TNDN phải nộp trong năm. Không tính tiền chậm nộp này hoặc có doanh nghiệp đã tính nhưng chỉ điền vào ô đến ngày….dẫn tới bị sai số tiền chậm nộp.
Nguyên nhân là do: mức tiền chậm nộp được tính theo tỷ lệ 0,03% (áp dụng từ 1/7/2016), tuy nhiên, phần mềm vẫn đang tính trên mức 0,05%.
5. Lỗi sai trong lưu chuyển tiền tệ
Lỗi trong lưu chuyển tiền tệ có thể xuất phát từ nhiều nguyên nhân khác nhau, dưới đây là một số lỗi phổ biến mà người ta thường gặp khi thực hiện lưu chuyển tiền tệ:
5.1. Thông tin không chính xác về tài khoản người nhận
Một trong những nguyên nhân phổ biến gây ra lỗi trong lưu chuyển tiền là nhập sai thông tin về tài khoản người nhận, bao gồm số tài khoản, tên người nhận hoặc thông tin ngân hàng. Điều này có thể dẫn đến việc tiền bị chuyển đến một tài khoản không đúng hoặc không tồn tại.
5.2. Sai số lượng tiền hoặc loại tiền tệ
Nếu người gửi không nhập số tiền hoặc loại tiền tệ chính xác, có thể dẫn đến việc chuyển tiền không đúng hoặc với số tiền không mong muốn.
5.3. Thông tin trung gian không chính xác
Trong một số trường hợp, các hệ thống thanh toán trung gian có thể gặp lỗi khi xử lý thông tin chuyển tiền, dẫn đến việc thông tin không chính xác hoặc mất mát trong quá trình chuyển khoản.
5.4. Thời gian xử lý
Các giao dịch chuyển tiền có thể mất thời gian xử lý, đặc biệt là khi thực hiện qua các hệ thống thanh toán quốc tế hoặc qua các ngân hàng khác nhau. Trong một số trường hợp, việc xử lý chậm có thể dẫn đến trễ giờ đến hạn thanh toán hoặc sự không thoả mãn của người nhận.
5.5. Phí và tỷ giá hối đoái
Các phí và tỷ giá hối đoái có thể tác động đến số tiền cuối cùng mà người nhận nhận được sau khi chuyển tiền. Sự không hiểu biết về các chi phí và tỷ giá có thể dẫn đến sự ngạc nhiên và không hài lòng cho cả hai bên.
Để tránh lỗi trong lưu chuyển tiền tệ, người gửi cần kiểm tra kỹ thông tin trước khi thực hiện giao dịch, đảm bảo rằng các thông tin được cung cấp đúng và đầy đủ. Ngoài ra, việc sử dụng các dịch vụ thanh toán đáng tin cậy và có kinh nghiệm cũng là một cách để giảm thiểu rủi ro lỗi trong lưu chuyển tiền tệ.
6. Sai sót về ghi nhận các chỉ tiêu theo kế toán, thuế
6.1. Số dư các tài khoản không khớp với sổ chi tiết.
Số dư tài khoản ngân hàng không khớp với số trên thông báo của ngân hàng.
Giá trị còn lại của các khoản chi phí trả trước trên bảng phân bổ chi phí trả trước không khớp với số trên chỉ tiêu trên BCTC.
6.2. Bù trừ số dư nợ, có của công nợ phải thu, phải trả dẫn tới các chỉ tiêu trên bảng cân đối kế toán bị sai.
Các chỉ tiêu bao gồm: Phải thu khách hàng, trả trước cho người bán, phải trả người bán, khách hàng trả tiền trước.
6.3. Số dư trên chỉ tiêu Thuế GTGT được khấu trừ khác với số dư trên chỉ tiêu 43 trên tờ khai thuế GTGT nhưng chưa có bảng giải trình.
Do sự chênh lệch giữa chính sách thuế và quy định về hạch toán kế toán dẫn tới sự chênh lệch giữa hai chỉ tiêu này thường xuyên xảy ra. Tuy nhiên, khi có sự chênh lệch, kế toán cần làm bảng giải trình, note lại những sự chênh lệch để theo dõi/giải trình khi cần.
6.4. Những sai sót liên quan tới hàng tồn kho
Hàng tồn kho âm thời điểm mặc dù số dư cuối năm các tài khoản hàng tồn kho vẫn dương.
Bán mặt hàng A nhưng xuất kho nhầm sang mặt hàng B
Nhập, xuất sai số lượng so với hóa đơn
Gộp các mặt hàng khác nhau vào cùng một mã hàng do tên các mặt hàng có tính chất tương tự nhau.
7. Thuyết minh báo cáo tài chính
Thuyết minh báo cáo tài chính là một thành tố của báo cáo tài chính. Cung cấp cho người đọc báo cáo căn cứ của các số liệu được hạch toán trên bảng cân đối kế toán và báo cáo kết quả kinh doanh. Thế nhưng, nhiều bản thuyết minh lại theo kiểu “nói một đằng, làm một nẻo”. Ví dụ, thuyết minh chính sách kế toán chênh lệch tỷ giá công bố theo VAS10, nhưng thực tế lại kế toán theo Thông tư 201/2009.
Bản thuyết minh báo cáo tài chính trong nhiều trường hợp không thuyết minh các chỉ tiêu có tính chất trọng yếu theo quy định của chuẩn mực kế toán. Ví dụ như khoản đi vay, cho vay có giá trị lớn, phương pháp xác định doanh thu, giá vốn gắn với từng loại hình lĩnh vực kinh doanh cụ thể của doanh nghiệp.Khiến người đọc không có được cái nhìn rõ ràng, chân thực về doanh nghiệp. Thông tin về các bên liên quan không được trình bày. Hoặc trình bày không đủ các nội dung theo quy định của chuẩn mực kế toán.
8. Lỗi sai trong bảng kết quả kinh doanh
Kết quả kinh doanh của doanh nghiệp là yếu tố chi phối quyết định của nhà đầu tư. Vậy nhưng, vẫn có doanh nghiệp bất động sản áp dụng chuẩn mực về hợp đồng xây dựng (ghi nhận doanh thu theo tiến độ, tương tự nhà thầu xây dựng). Hay có doanh nghiệp ghi doanh thu từ cổ phiếu được nhận không phải trả tiền do công ty cổ phần phát hành thêm cổ phiếu từ thặng dư vốn cổ phần, trả cổ tức bằng cổ phiếu.
Với chi phí, nhiều doanh nghiệp thay đổi phương pháp khấu hao khi không có bằng chứng cho thấy có sự thay đổi về cách thức sử dụng và thu hồi tài sản nhằm giảm con số chi phí phải khấu hao trong năm, nhờ vậy, làm tăng lãi/giảm lỗ trên báo cáo tài chính. Thậm chí, chi phí lãi vay không được hạch toán đúng, đủ; chi phí quản lý doanh nghiệp cũng không được kết chuyển toàn bộ vào báo cáo kết quả kinh doanh, mà “treo” lại một phần trên bảng cân đối kế toán.
9. Kết luận
Bài viết trên đã đưa ra những lỗi sai thường gặp trong báo cáo tài chính. Chúng tôi hi vọng sau hướng dẫn của bài viết các bạn có thể tự tin lập Báo cáo tài chính chính xác và đầy đủ cho doanh nghiệp của mình.