-
Kiến thức
Cập nhật kiến thức thị trường, tài chính và đầu tư với Finka. Nâng cao hiểu biết và quyết định đầu tư thông minh
Lãi kép: Kỳ quan thứ 8 của Thế giới - Bạn đã biết?
- Jun 03, 2024
Lãi kép, "kỳ quan thứ 8 của thế giới", giúp bạn gia tăng tài sản phi thường theo thời gian. Bài viết này sẽ cung cấp kiến thức cơ bản về lãi kép, lợi ích, yếu tố ảnh hưởng và chiến lược tối ưu hóa để bạn đạt được mục tiêu đầu tư! Hãy cùng khám phá bí quyết vàng này!
Mục lục:
1. Lãi suất kép là gì?
Sức mạnh của lãi kép đã được thể hiện rõ trong cuốn sách “Tiền: Làm chủ cuộc chơi” (Money: Master the Game”) của tác giả Tony Robbins. Khi Robbins hỏi Buffett rằng, điều gì đã làm ông trở thành một trong số những người giàu có nhất thế giới?
Buffett đã không ngần ngại trả lời có 3 điều sau:
“Thứ nhất tôi được sống ở một đất nước có những cơ hội hết sức tuyệt vời. Thứ hai tôi may mắn có gene tốt. Tôi có thể sống lâu để gia tăng khối tài sản của mình. Thứ Ba đó là lãi suất kép – điều tuyệt vời nhất trong công cuộc đầu tư và kinh doanh của tôi.”
Trên thực tế không chỉ Warren Buffett và nhiều bậc vĩ nhân khác trên thế giới cũng đã thừa nhận sự kỳ diệu của lãi kép.
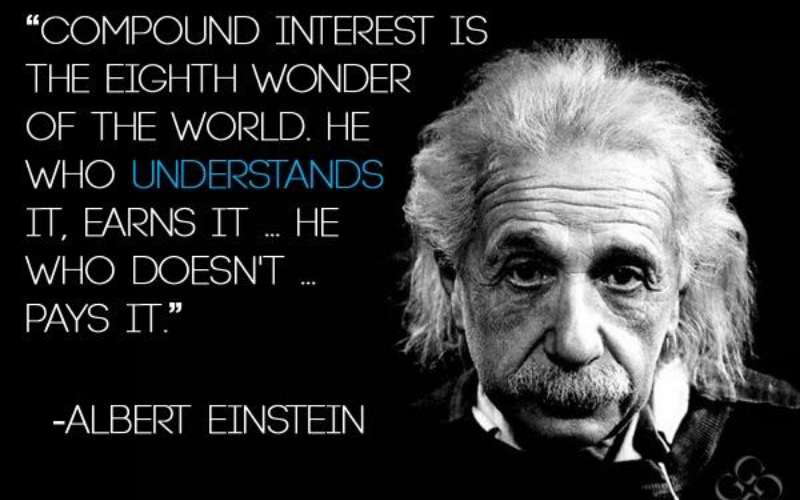
Albert Einstein từng nói: “Compound interest is the eighth wonder of the world. He who understands it, earns it … he who doesn’t … pays it”. Có nghĩa là lãi suất kép là kỳ quan thứ 8 của loài người – những ai hiểu được nó – Vận dụng được nó thì có thể trở nên giàu có… Người không hiểu nó thì phải làm việc suốt đời để kiếm tiền.
1.1. Định nghĩa
Lãi suất kép hoạt động theo nguyên tắc "lãi mẹ đẻ lãi con", có nghĩa là số tiền lãi sau mỗi kỳ được cộng vào vốn gốc để tiếp tục sinh lãi cho các kỳ tiếp theo. Nhờ vậy, tài sản của bạn sẽ tăng trưởng theo cấp số nhân theo thời gian.
1.2. Công thức
Lãi kép được ví như "kỳ quan thứ 8 của thế giới" bởi khả năng gia tăng tài sản phi thường theo thời gian. Nhờ sức mạnh này, bạn có thể biến khoản đầu tư nhỏ thành số tiền khổng lồ trong tương lai.
Công thức tính lãi kép:
Y = X * (1 + i)^n
- Y: Số tiền bạn nhận được trong tương lai
- X: Số vốn bạn đầu tư ban đầu
- i: Lãi suất danh nghĩa (%)
- n: Số kỳ tính lãi
1.3. Ví dụ
Bạn đầu tư 100 triệu đồng với lãi suất kép 10%/năm trong 5 năm:
Số tiền bạn nhận được sau 5 năm: 161 triệu đồng (lợi nhuận hơn 11 triệu đồng so với chỉ lấy lãi hàng năm)
Bạn đầu tư 10 triệu đồng mỗi tháng với lãi suất kép 8%/năm trong 30 năm:
Số tiền bạn nhận được sau 30 năm: 1,3 tỷ đồng
2. Yếu tố ảnh hưởng đến sức mạnh của lãi kép
Để khai thác tối đa tiềm năng của lãi kép, bạn cần quan tâm đến những yếu tố sau:
2.1. Thời gian
- Bạn hoàn toàn chính xác khi khẳng định thời gian là yếu tố quan trọng nhất ảnh hưởng đến hiệu quả của lãi kép.
- Bắt đầu đầu tư càng sớm càng tốt: Càng đầu tư sớm, bạn càng có nhiều thời gian để tiền của bạn sinh lời, tạo ra hiệu ứng lãi kép đáng kinh ngạc.
Ví dụ minh họa:
Bạn A đầu tư 10 triệu đồng mỗi tháng với lãi suất 7%/năm từ 20 tuổi. Sau 30 năm, bạn A sẽ nhận về số tiền 542 triệu đồng.
Bạn B bắt đầu đầu tư 10 triệu đồng mỗi tháng với lãi suất 7%/năm từ 30 tuổi. Sau 30 năm, bạn B chỉ nhận về số tiền 215 triệu đồng.
Sự khác biệt: Như vậy, sau 30 năm, bạn A nhận được gấp hơn 2,5 lần số tiền so với bạn B.
- Đầu tư đều đặn: Tận dụng lợi thế lãi kép: Việc đầu tư đều đặn giúp bạn tận dụng tối đa lợi thế của lãi kép, gia tăng số tiền đầu tư theo thời gian.
- Giảm thiểu rủi ro: Thay vì đầu tư một khoản lớn một lần, chia nhỏ thành nhiều khoản đầu tư đều đặn giúp bạn giảm thiểu rủi ro do biến động thị trường.
2.2. Số tiền đầu tư
- Bắt đầu đầu tư dù chỉ là một khoản nhỏ
- Tâm lý thoải mái: Việc đầu tư với số tiền nhỏ giúp bạn thoải mái hơn về mặt tâm lý, dễ dàng bắt đầu và duy trì thói quen đầu tư.
- Hình thành thói quen tốt: Dành dụm và đầu tư đều đặn giúp bạn hình thành thói quen quản lý tài chính hiệu quả, là nền tảng vững chắc cho sự thành công trong tương lai.
- Tiền vốn dần tăng: Khi đã quen với việc tiết kiệm, bạn có thể dần dần tăng số tiền đầu tư mỗi tháng, phù hợp với khả năng tài chính của bản thân.
- Tăng số tiền đầu tư theo thời gian
- Tận dụng lợi thế tăng thu nhập: Khi thu nhập của bạn tăng lên, hãy dành một phần để tăng số tiền đầu tư. Việc này giúp bạn gia tăng tốc độ gia tăng tài sản theo thời gian.
- Lợi ích kép hiệu quả: Số tiền đầu tư tăng dần giúp bạn tận dụng hiệu quả lợi ích kép, gia tăng lợi nhuận một cách đáng kể trong dài hạn.
Ví dụ minh họa:
Bạn A đầu tư 1 triệu đồng mỗi tháng với lãi suất 7%/năm trong 20 năm. Sau 20 năm, bạn A nhận về số tiền 33,8 triệu đồng.
Bạn B bắt đầu đầu tư 1 triệu đồng mỗi tháng với lãi suất 7%/năm trong 10 năm đầu tiên, sau đó tăng lên 2 triệu đồng mỗi tháng cho 10 năm tiếp theo. Sau 20 năm, bạn B nhận về số tiền 51,1 triệu đồng.
Như vậy, bạn B nhận được số tiền gấp hơn 1,5 lần so với bạn A, nhờ việc tăng số tiền đầu tư theo thời gian.
2.3. Lãi suất
Lựa chọn kênh đầu tư có lãi suất cao:
- Tìm hiểu kỹ lưỡng: Nghiên cứu và so sánh các kênh đầu tư khác nhau như gửi tiết kiệm, tham gia quỹ đầu tư, mua cổ phiếu,... để lựa chọn kênh có mức lãi suất cao nhất.
- Lựa chọn phù hợp: Lựa chọn kênh đầu tư phù hợp với khả năng tài chính, mục tiêu đầu tư và mức độ chấp nhận rủi ro của bạn.
Tận dụng các chương trình khuyến mãi:
- Nắm bắt cơ hội: Một số ngân hàng, công ty chứng khoán thường xuyên có các chương trình khuyến mãi lãi suất cho các khoản đầu tư.
- Gia tăng lợi nhuận: Tham gia các chương trình khuyến mãi giúp bạn tăng thêm lãi suất, từ đó gia tăng lợi nhuận đầu tư.
2.4. Mức độ chấp nhận rủi ro
Lựa chọn kênh đầu tư phù hợp với mức độ chấp nhận rủi ro
- Hiểu rõ bản thân: Xác định khả năng chịu đựng rủi ro của bạn trước khi lựa chọn kênh đầu tư. Mức độ chấp nhận rủi ro phụ thuộc vào nhiều yếu tố như tuổi tác, mục tiêu tài chính, tình trạng tài chính,...
Phân loại kênh đầu tư: Mỗi kênh đầu tư đều tiềm ẩn mức độ rủi ro khác nhau. Ví dụ:
- Rủi ro thấp: Gửi tiết kiệm, trái phiếu chính phủ.
- Rủi ro trung bình: Chứng chỉ quỹ mở, trái phiếu doanh nghiệp.
- Rủi ro cao: Cổ phiếu, đầu tư bất động sản.
Lựa chọn phù hợp: Lựa chọn kênh đầu tư có mức độ rủi ro phù hợp với khả năng chấp nhận của bạn để bảo vệ tài sản và tối ưu hóa lợi nhuận.
Đa dạng hóa danh mục đầu tư
- Giảm thiểu rủi ro: Thay vì tập trung vào một kênh đầu tư, hãy chia nhỏ số tiền đầu tư vào nhiều kênh khác nhau. Việc này giúp bạn giảm thiểu rủi ro nếu một kênh đầu tư nào đó gặp bất lợi.
- Cân bằng lợi nhuận: Mỗi kênh đầu tư có lợi nhuận tiềm năng khác nhau. Việc đa dạng hóa danh mục giúp bạn cân bằng lợi nhuận và ổn định thu nhập đầu tư.
Ví dụ minh họa:
Bạn A chỉ đầu tư vào cổ phiếu, một kênh đầu tư có rủi ro cao. Khi thị trường chứng khoán biến động mạnh, giá trị tài sản của bạn A có thể giảm sút đáng kể.
Bạn B đầu tư vào trái phiếu chính phủ (rủi ro thấp) và cổ phiếu (rủi ro cao) với tỷ lệ phù hợp. Nhờ sự đa dạng hóa, bạn B có thể giảm thiểu rủi ro và bảo vệ tài sản tốt hơn trong biến động thị trường.
2.5. Bên cạnh việc tối ưu hóa các yếu tố trên, bạn cũng cần lưu ý một số điểm sau
- Kiên nhẫn: Lãi kép cần thời gian để phát huy hiệu quả. Hãy kiên nhẫn và không rút vốn đầu tư trước thời hạn.
- Kiến thức: Nâng cao kiến thức về đầu tư thông qua sách vở, khóa học, hội thảo,... để đưa ra những quyết định đầu tư sáng suốt.
- Cảm xúc: Kiểm soát cảm xúc của bạn trong quá trình đầu tư. Đừng nên hoảng loạn khi thị trường biến động và đưa ra những quyết định vội vã.
Bằng cách áp dụng những bí quyết trên và kết hợp với chiến lược đầu tư phù hợp, bạn có thể tối ưu hóa sức mạnh của lãi kép, gia tăng tài sản một cách hiệu quả và đạt được thành công trong hành trình đầu tư của mình. Chúc bạn thành công !