-
Kiến thức
Cập nhật kiến thức thị trường, tài chính và đầu tư với Finka. Nâng cao hiểu biết và quyết định đầu tư thông minh
Báo cáo tài chính là gì? Những yêu cầu đối với báo cáo tài chính
- Mar 05, 2019
Thuật ngữ “báo cáo tài chính” được quan tâm ngày càng nhiều. Bởi vì thông qua nó, người đọc có thể tự đánh giá và phân tích tình hình doanh nghiệp. Hãy theo dõi bài viết dưới đây để hiểu chi tiết về báo cáo tài chính. Bài viết dưới đây sẽ cung cấp thông tin chi tiết về báo cáo tài chính.
Mục lục:
1. Báo cáo tài chính là gì?
Báo cáo tài chính là một tài liệu quan trọng mà các doanh nghiệp và tổ chức thường xuyên công bố để cung cấp thông tin về tình hình tài chính và hiệu suất kinh doanh của họ trong một khoảng thời gian nhất định. Thông qua đó cung cấp tất cả dữ liệu như dòng tiền, nợ, vốn, tài sản, thu chi trong kỳ,…
2. Các nội dung trong báo cáo tài chính
Một báo cáo tài chính thường bao gồm các nội dung chính sau:
2.1. Bảng cân đối kế toán (Balance Sheet)
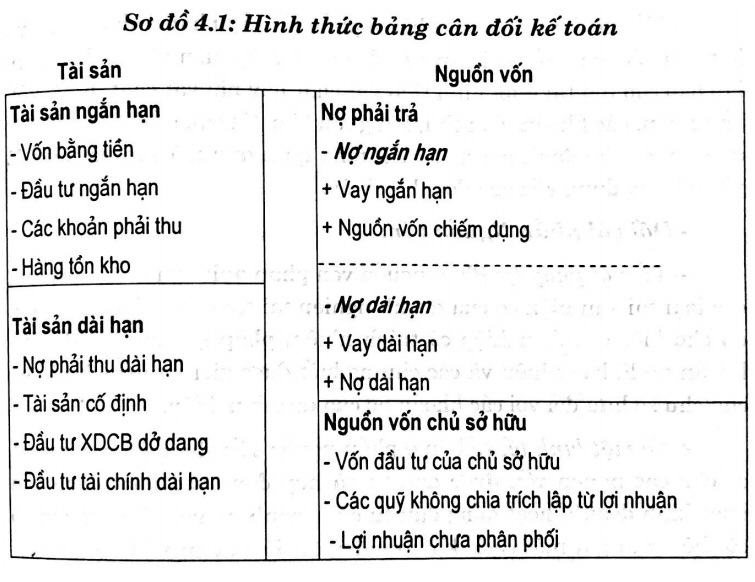
Bảng cân đối kế toán phản ánh số liệu về giá trị toàn bộ các tài sản và nguồn vốn hiện có của doanh nghiệp tại thời điểm lập báo cáo tài chính, vì vậy, người ta coi bảng cân đối kế toán như một bức ảnh chụp nhanh toàn bộ nguồn lực tài chính của doanh nghiệp. Mà nó được thực hiện tại một thời điểm, thường là cuối năm, cuối quý hoặc cuối tháng.
Tài sản bao gồm:
- Tiền hoặc khoản tương đương với tiền
-
Tài sản cố định, hàng tồn kho
-
Các khoản phải thu, các khoản đầu tư tài chính
-
Các khoản bất động sản đầu tư
-
Chi phí xây dựng cơ bản đang dở dang
-
Các tài sản khác
Nợ phải trả gồm:
-
Nợ phải trả cho người bán, tiền lương cho người lao động
-
Người mua trả tiền trước, khoản cần trả cho nội bộ về vốn kinh doanh
-
Khoản phải nộp cho Nhà nước
-
Quỹ khen thưởng phúc lợi, khoản tiền dự phòng phải trả
-
Khoản phải trả khác
Nguồn vốn:
-
Vốn của chủ sở hữu
-
Nguồn kinh phí và các loại quỹ khác
2.2. Bảng lưu chuyển tiền tệ (Cash Flow Statement)
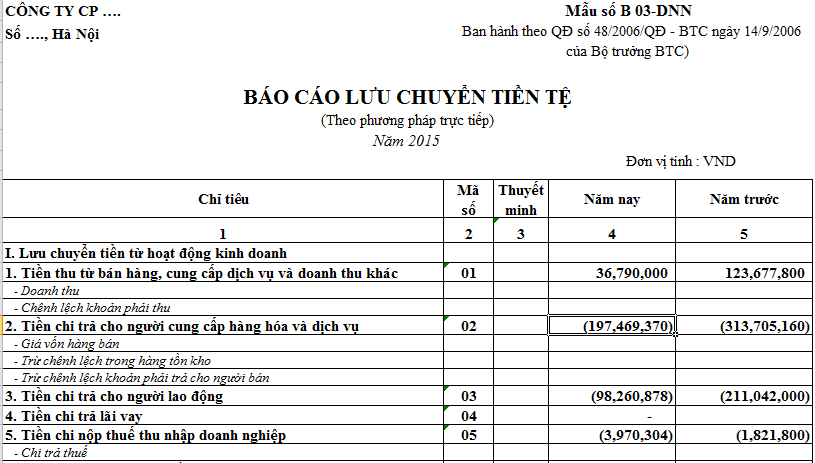
Bảng lưu chuyển tiền tệ mô tả các luồng tiền vào và ra của doanh nghiệp trong một khoảng thời gian, thường được chia thành ba phần: hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính.
Báo cáo lưu chuyển tiền tệ luôn đóng một vai trò không thể thiếu trong hệ thống báo cáo tài chính vì báo cáo lưu chuyển tiền tệ còn dùng để xem xét và dự đoán khả năng về số lượng, thời gian và độ tin cậy của các luồng tiền trong tương lai. Dùng để kiểm tra lại các đánh giá, dự đoán trước đây về các luồng tiền. Kiểm tra mối quan hệ giữa khả năng sinh lời với lượng lưu chuyển tiền thuần và những tác động của thay đổi giá cả.
2.3. Bảng kết quả kinh doanh (Income Statement)
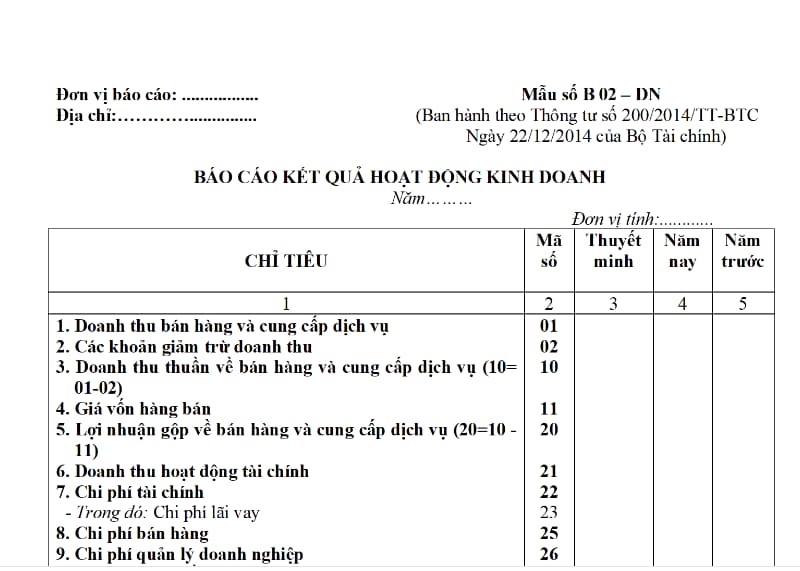
Báo cáo kết quả kinh doanh là một tài liệu tổng hợp và phản ánh hiệu suất tài chính của một doanh nghiệp trong một khoảng thời gian cụ thể, thường là trong một kỳ tài chính quý, năm hoặc một đợt kế toán khác. Báo cáo này cung cấp thông tin chi tiết về thu nhập, chi phí, lợi nhuận và các chỉ số tài chính khác để giúp những người quản lý, cổ đông và các bên liên quan khác hiểu rõ hơn về tình hình kinh doanh của doanh nghiệp.
Báo cáo kết quả kinh doanh thường bao gồm các thành phần chính như doanh thu, lợi nhuận gộp, lợi nhuận thuần, biên lợi nhuận, chi phí hoạt động, lợi nhuận ròng, và các chỉ số tài chính khác như ROE (Return on Equity), ROA (Return on Assets), v.v. Nó thường được so sánh với các kỳ trước đó để đánh giá sự tiến triển hoặc giảm sút của doanh nghiệp theo thời gian.
Báo cáo kết quả kinh doanh đóng vai trò quan trọng trong việc hỗ trợ quá trình ra quyết định kinh doanh, quản lý tài chính, và là cơ sở để đánh giá hiệu suất của doanh nghiệp.
2.4. Ghi chú kèm theo (Notes to Financial Statements)
Ghi chú kèm theo (Notes to Financial Statements) là một phần quan trọng của báo cáo tài chính của một doanh nghiệp. Đây là những thông tin bổ sung, chi tiết và giải thích đi kèm với các số liệu chính trong bảng cân đối kế toán, bảng kết quả kinh doanh, bảng lưu chuyển tiền và báo cáo biến động vốn sở hữu. Mục đích của Ghi chú kèm theo là cung cấp thêm thông tin và làm rõ những vấn đề có thể không được trình bày đầy đủ trong các bảng tài chính chính.
Các thông tin thường xuất hiện trong Ghi chú kèm theo bao gồm:
-
Chính sách kế toán: Mô tả các chính sách và phương pháp kế toán được áp dụng trong quá trình biên soạn báo cáo tài chính.
-
Sự kiện sau ngày kết thúc kỳ báo cáo: Thông tin về các sự kiện quan trọng xảy ra sau ngày kết thúc kỳ tài chính, như các thay đổi lớn trong cơ cấu tổ chức hoặc các sự kiện khác có thể ảnh hưởng đến đánh giá của người đọc về tài chính của doanh nghiệp.
-
Cam kết và rủi ro: Mô tả các cam kết và rủi ro mà doanh nghiệp có thể đối mặt, chẳng hạn như nghĩa vụ tài chính, vấn đề pháp lý, hay các cam kết về quyền lợi của nhân viên.
-
Giải thích về các số liệu và sự kiện quan trọng: Bao gồm các giải thích chi tiết về các khoản trong bảng tài chính, giúp người đọc hiểu rõ hơn về cơ sở dữ liệu của các số liệu.
Ghi chú kèm theo giúp cải thiện tính minh bạch và đáng tin cậy của báo cáo tài chính và cung cấp thông tin chi tiết hơn cho các bên liên quan.
Báo cáo tài chính giúp cung cấp cái nhìn toàn diện về sức khỏe tài chính của doanh nghiệp, là công cụ hữu ích cho cả nhà đầu tư, ngân hàng, cơ quan quản lý và các bên liên quan khác để đánh giá và đưa ra quyết định.
3. Những yêu cầu đối với báo cáo tài chính
Theo Điều 101 Thông tư 200 và Điều 72 Thông tư 133 thì báo cáo tài chính cần phải thoả mãn những yêu cầu sau:
Thông tin trình bày trên báo cáo tài chính phải phản ánh trung thực, hợp lý với tình hình tài chính, tình hình hoạt động của doanh nghiệp. Và kết quả kinh doanh của tổ chức, doanh nghiệp.
Các thông tin trên báo cáo tài chính đủ để hỗ trợ người sử dụng nó dự đoán. Bên cạnh đó đủ để phân tích và đưa ra các quyết định kinh tế liên quan.
Trình bày đầy đủ trên mọi khía cạnh trọng yếu của thông tin (những thông tin được coi là trọng yếu khi nó có ảnh hưởng mạnh mẽ đến quyết định của người sử dụng).
Đảm bảo các thông tin được trình bày nhất quán, dễ hiểu. Báo cáo tài chính phải dễ dàng so sánh giữa các kỳ kế toán và giữa các doanh nghiệp với nhau, cập nhật kịp thời và có thể kiểm chứng.
Các chỉ tiêu không có số liệu không phải trình bày trong báo cáo tài chính. Doanh nghiệp được phép đánh lại số thứ tự của các chỉ tiêu theo nguyên tắc liên tục trong mỗi phần báo cáo.
4. Quy trình thiết lập báo cáo tài chính chuẩn
Quy trình thiết lập báo cáo tài chính chuẩn thường gồm nhiều bước và đòi hỏi sự chú ý đặc biệt để đảm bảo tính chính xác và minh bạch trong thông tin tài chính. Theo quy định của Bộ Tài Chính, các bước để thiết lập báo cáo tài chính chuẩn gồm:
-
Bước 1: Sắp xếp chứng từ kế toán theo thứ tự mốc thời gian rõ ràng để việc kiểm tra nhẹ nhàng hơn.
-
Bước 2: Hạch toán các nghiệp vụ kinh tế, gồm: phiếu nhập/xuất kho, phiếu thu/chi… hoàn thiện toàn bộ các chứng từ hợp lệ theo quy định của nghiệp vụ kế toán.
-
Bước 3: Phân bổ các nghiệp vụ phát sinh theo tháng hoặc quý, chẳng hạn phân bổ chi phí trả trước, phân bổ khấu hao…
-
Bước 4: Kiểm tra tổng hợp theo từng nhóm tài khoản, gồm: hàng tồn kho, công nợ phải trả/thu, các khoản đầu tư, các khoản phí trả trước, tài sản cố định, doanh thu, giá vốn, chi phí quản lý.
-
Bước 5: Thực hiện bút toán tổng hợp và kết chuyển doanh thu, chi phí và lãi lỗ (phải đảm bảo các tài khoản từ đầu 5 đến đầu 9 không có số dư cuối kỳ).
-
Bước 6: Lập báo cáo tài chính theo chế độ kế toán hiện hành, quyết toán thuế thu nhập doanh nghiệp, thu nhập cá nhân. Báo cáo trên các phần mềm hỗ trợ kê khai của cơ quan thuế, xuất file lưu trữ và file nộp cho cơ quan thuế.
5. Lời kết
Trên đây là một số thông tin cơ bản của báo cáo tài chính doanh nghiệp. Hy vọng bài viết đã cung cấp được cho bạn đọc một số kiến thức để giải đáp câu hỏi báo cáo tài chính là gì. Những vấn đề liên quan tới báo cáo tài chính.