-
Kiến thức
Cập nhật kiến thức thị trường, tài chính và đầu tư với Finka. Nâng cao hiểu biết và quyết định đầu tư thông minh
Bảng cân đối kế toán là gì? Nguyên tắc và cơ sở lập bảng cân đối kế toán
- May 03, 2019
Bảng cân đối kế toán là một trong những báo cáo tài chính quan trọng của doanh nghiệp, cho biết tình hình tài chính của doanh nghiệp tại một thời điểm đầu kỳ hoặc cuối kỳ. Bài viết dưới đây sẽ cung cấp thông tin đầy đủ nhất về bảng cân đối kế toán.
Mục lục:
1. Bảng cân đối kế toán là gì?
Bảng cân đối kế toán (hay còn gọi là bảng cân đối số liệu kế toán) là một công cụ quan trọng trong lĩnh vực kế toán để thể hiện sự cân đối giữa các khoản tài sản, nợ và vốn của một doanh nghiệp tại một thời điểm cụ thể. Bảng cân đối kế toán thường được biểu diễn dưới dạng một bảng tổng hợp các tài khoản kế toán theo các nhóm chính như tài sản, nợ, và vốn.
Công thức cơ bản của bảng cân đối kế toán là:
Tài sản = Nợ + Vốn
2. Kết cấu bảng cân đối kế toán
2.1. Phần tài sản
Phần tài sản trong bảng cân đối kế toán bao gồm tất cả các nguồn lực mà doanh nghiệp sở hữu hoặc kiểm soát tại một thời điểm cụ thể. Tài sản được chia thành hai loại chính là tài sản dài hạn và tài sản ngắn hạn:
Tài sản dài hạn: bao gồm những nguồn lực mà doanh nghiệp dự kiến sử dụng trong khoảng thời gian dài hơn một năm. Các loại tài sản dài hạn thường bao gồm:
- Tài sản cố định: Như đất đai, nhà xưởng, máy móc, thiết bị.
- Quyền sử dụng đất: Nếu doanh nghiệp sử dụng đất nhưng không sở hữu nó.
- Bản quyền và quyền sử dụng khác: Bao gồm bản quyền, thương hiệu, và các quyền sử dụng khác không hữu hình.
Tài sản ngắn hạn: bao gồm những nguồn lực mà doanh nghiệp dự kiến sử dụng trong khoảng thời gian ngắn hạn, thường là một năm hoặc ít hơn. Các loại tài sản ngắn hạn thường bao gồm:
- Tiền và các tương đương tiền : Bao gồm tiền mặt và các khoản tương đương tiền mặt có thể dễ dàng chuyển đổi thành tiền mặt.
- Các khoản đầu tư ngắn hạn: Đầu tư có thể chuyển đổi nhanh chóng thành tiền mặt.
- Tài sản đòi tiền ngắn hạn : Tiền mà khách hàng nợ doanh nghiệp.
- Tài sản tồn kho: Hàng tồn kho mà doanh nghiệp đang giữ.
Bảng cân đối kế toán thường sắp xếp tài sản theo thứ tự giảm dần của độ lưu động, tức là từ tài sản dài hạn đến tài sản ngắn hạn. Điều này giúp nhìn nhận rõ hơn về cấu trúc tài sản của doanh nghiệp và cung cấp thông tin quan trọng cho việc quản lý tài chính
2.2. Phần nguồn vốn
Bảng cân đối kế toán (balance sheet) là một phần quan trọng của báo cáo tài chính, thường chia thành hai phần chính: phần nguồn vốn và phần tài sản. Trong ngữ cảnh của phần nguồn vốn, bạn thường sẽ thấy các mục như sau:
- Vốn chủ sở hữu (Owner's Equity): Bao gồm các mục như vốn góp, lợi nhuận giữ lại, và các thành phần khác của vốn chủ sở hữu. Đây là nguồn vốn mà chủ sở hữu đầu tư vào doanh nghiệp.
- Vốn điều lệ (Authorized Capital): Là số vốn mà doanh nghiệp có thể phát hành dựa trên quyết định của cơ quan quản lý.
- Vốn cổ phần (Share Capital): Là số vốn mà cổ đông đã góp vào doanh nghiệp thông qua việc mua cổ phiếu.
- Lợi nhuận giữ lại (Retained Earnings): Là phần lợi nhuận mà doanh nghiệp đã giữ lại sau khi trả cổ tức cho cổ đông.
- Lợi nhuận chưa phân phối (Undistributed Profits): Nếu doanh nghiệp quyết định không phân phối toàn bộ lợi nhuận cho cổ đông, số lợi nhuận này sẽ được ghi là lợi nhuận chưa phân phối.
- Nợ vay (Debts): Các khoản nợ vay của doanh nghiệp, bao gồm nợ ngắn hạn và nợ dài hạn.
- Cổ phiếu quỹ (Treasury Stock): Nếu doanh nghiệp mua lại cổ phiếu của mình, số lượng và giá trị của cổ phiếu này sẽ được ghi là cổ phiếu quỹ.
- Các khoản nợ khác (Other Liabilities): Bao gồm các khoản nợ khác không thuộc các danh mục trên.
Bảng cân đối kế toán giúp người đọc hiểu được tổng giá trị của tài sản và nguồn vốn của doanh nghiệp tại một thời điểm cụ thể. Công ty và ngân hàng có thể có những mục cụ thể phụ thuộc vào loại doanh nghiệp và ngành nghề cụ thể của chúng.
Bảng cân đối kế toán giúp người đọc hiểu được tổng giá trị của tài sản và nguồn vốn của doanh nghiệp tại một thời điểm cụ thể. Công ty và ngân hàng có thể có những mục cụ thể phụ thuộc vào loại doanh nghiệp và ngành nghề cụ thể của chúng.
3. Mẫu bảng cân đối kế toán
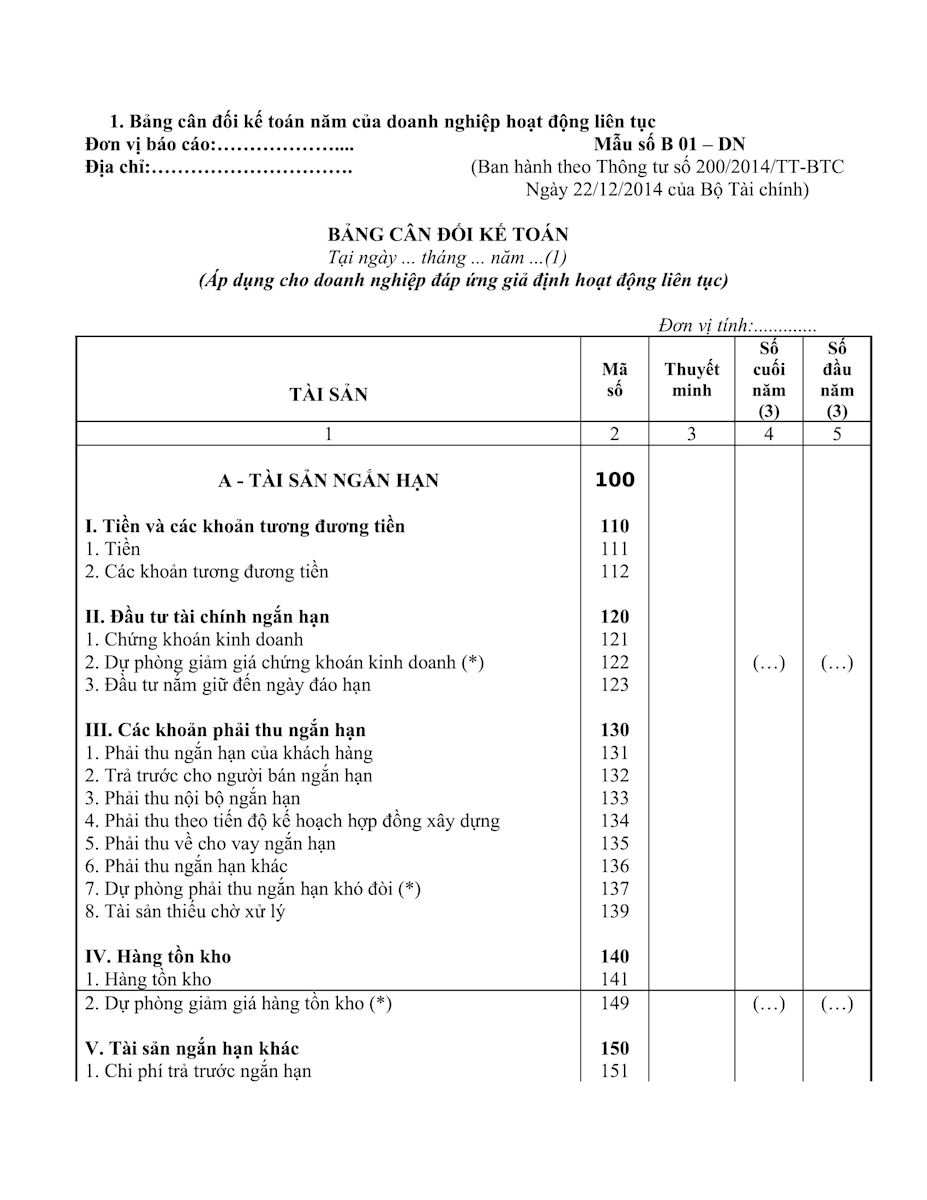
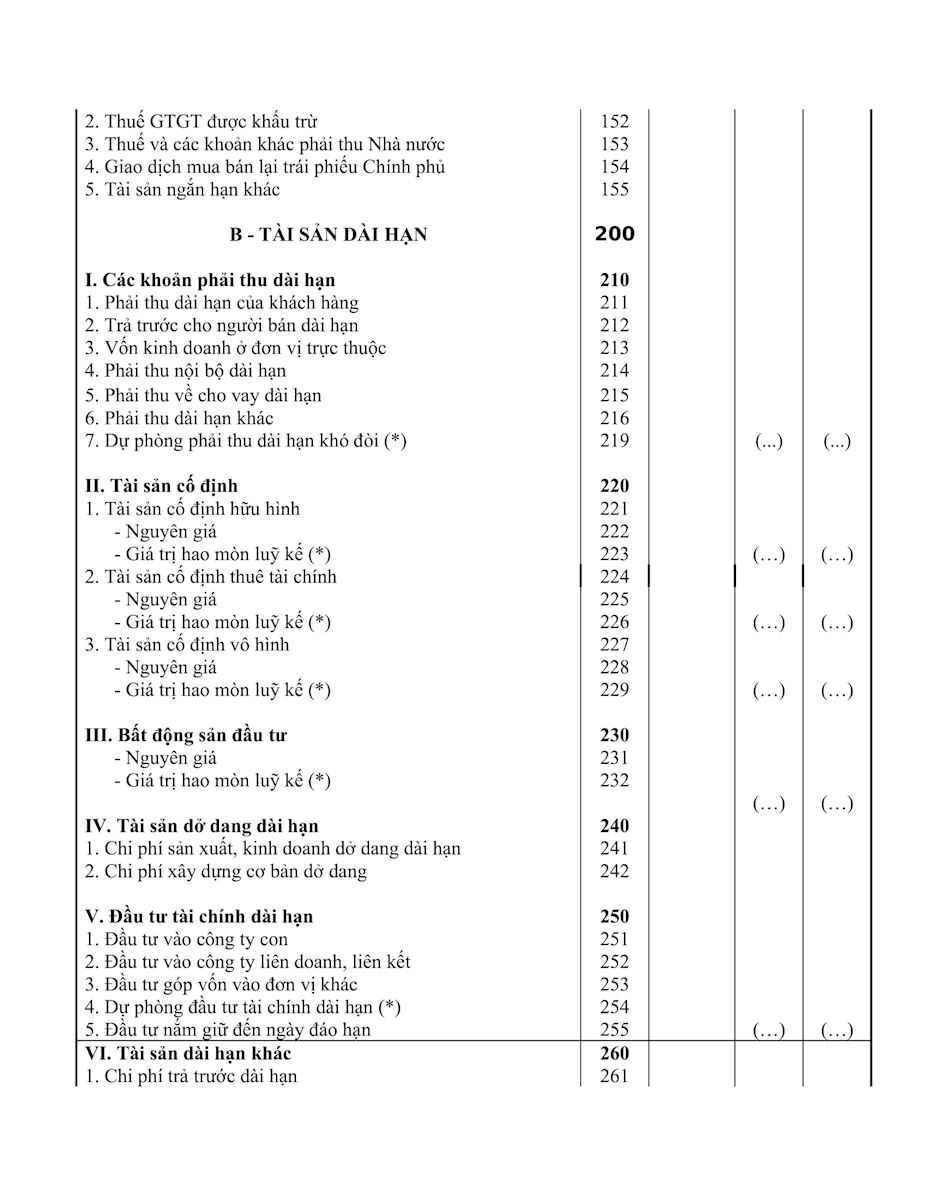
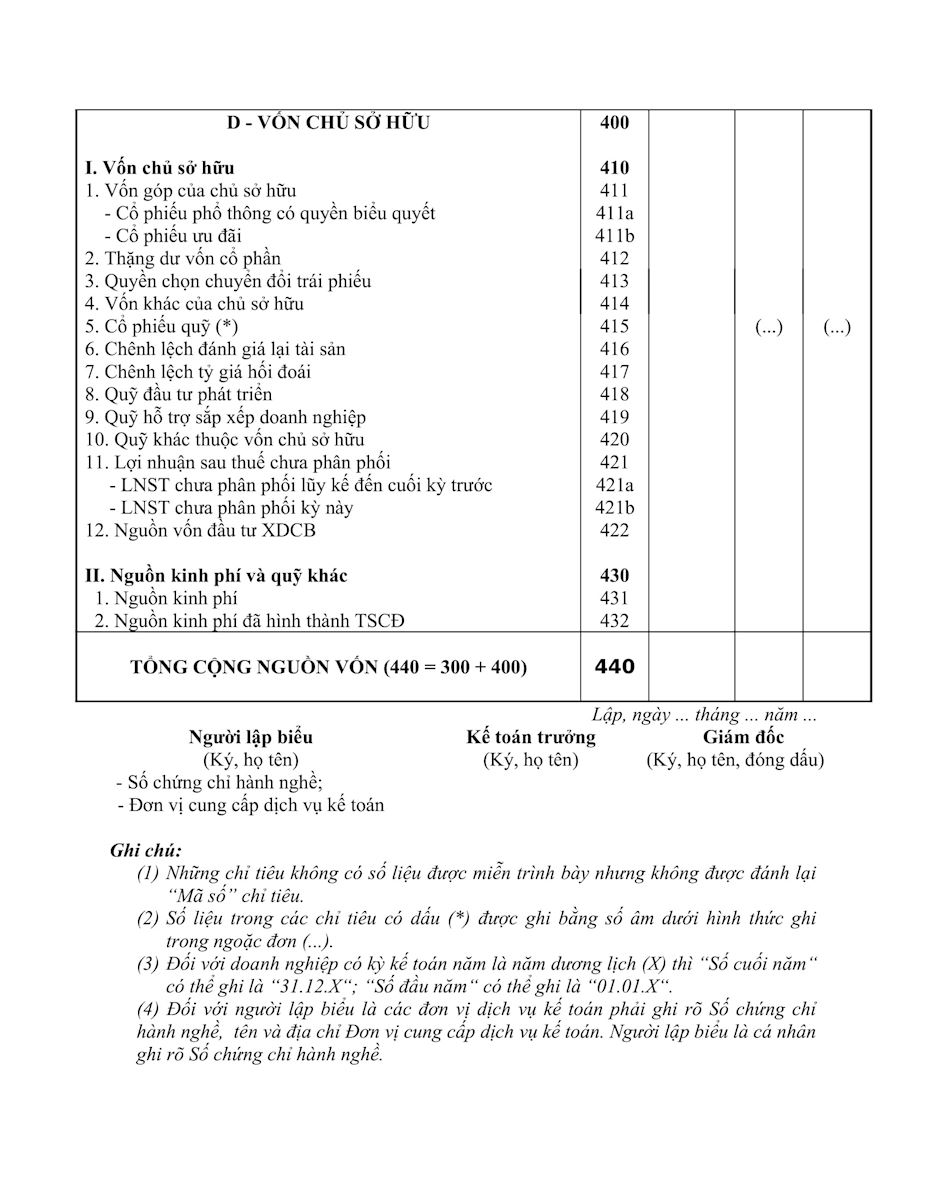
4. Nguyên tắc lập bảng cân đối kế toán
Theo điều 112 Thông tư 200/2014/TT-BTC, hướng dẫn lập và trình bày bảng cân đối kế toán năm cụ thể như sau:
Theo quy định tại chuẩn mực kế toán “Trình bày báo cáo tài chính” chuẩn mực kế toán số 21 khi lập và trình bày bảng cân đối kế toán phải tuân thủ các nguyên tắc chung về lập và trình bày báo cáo tài chính. Ngoài ra, trên bảng cân đối kế toán, các khoản mục tài sản và nợ phải trả phải được trình bày riêng biệt thành ngắn hạn và dài hạn, tuỳ theo thời hạn của chu kỳ kinh doanh bình thường của doanh nghiệp.
4.1. Nguyên tắc lập bảng cân đối kế toán của doanh nghiệp đáp ứng giả định hoạt động liên tục
Đối với doanh nghiệp có chu kỳ kinh doanh bình thường trong vòng 12 tháng, thì tài sản và nợ phải trả được phân thành ngắn hạn và dài hạn theo nguyên tắc sau:
- Tài sản và Nợ phải trả được thu hồi hay thanh toán trong vòng không quá 12 tháng tới kể từ thời điểm báo cáo được xếp vào loại ngắn hạn.
- Tài sản và Nợ phải trả được thu hồi hay thanh toán từ 12 tháng trở lên kể từ thời điểm báo cáo được xếp vào loại dài hạn
4.2. Doanh nghiệp hoạt động không theo chu kỳ kinh doanh cụ thể
Đối với các doanh nghiệp do tính chất hoạt động không thể dựa vào chu kỳ kinh doanh để phân biệt giữa ngắn hạn và dài hạn, thì các tài sản và nợ phải trả được trình bày theo tính thanh khoản giảm dần.
4.3. Doanh nghiệp với chu kỳ kinh doanh bình thường dài hơn 12 tháng
Đối với doanh nghiệp có chu kỳ kinh doanh bình thường dài hơn 12 tháng, thì Tài sản và Nợ phải trả được phân thành ngắn hạn và dài hạn theo điều kiện sau:
- Tài sản và nợ phải trả được thu hồi hay thanh toán trong vòng một chu kỳ kinh doanh bình thường được xếp vào loại ngắn hạn.
- Tài sản và nợ phải trả được thu hồi hay thanh toán trong thời gian dài hơn một chu kỳ kinh doanh bình thường được xếp vào loại dài hạn.
Trường hợp này, doanh nghiệp phải thuyết minh rõ đặc điểm xác định chu kỳ kinh doanh thông thường, thời gian bình quân của chu kỳ kinh doanh thông thường, các bằng chứng về chu kỳ sản xuất, kinh doanh của doanh nghiệp cũng như của ngành, lĩnh vực doanh nghiệp hoạt động.
Các chỉ tiêu không có số liệu được miễn trình bày trên bảng cân đối kế toán. Doanh nghiệp chủ động đánh lại số thứ tự của các chỉ tiêu theo nguyên tắc liên tục trong mỗi phần.
5. Cơ sở lập Bảng cân đối kế toán
- Căn cứ vào sổ kế toán tổng hợp.
- Căn cứ vào sổ, thẻ kế toán chi tiết hoặc Bảng tổng hợp chi tiết.
- Căn cứ vào Bảng cân đối kế toán năm trước (để trình bày cột đầu năm).
- Cột "Số đầu năm": Lấy số liệu cột "Số cuối kỳ" của bảng CĐKT ngày 31/12 năm trước.
- Cột “Số cuối kỳ: Lấy “Số dư cuối kỳ” của các tài khoản liên quan trên bảng cân đối phát sinh năm nay.
6. Cách đọc bảng cân đối kế toán
| Tài sản | |
Mã số 270 - Tổng cộng tài sản: Đây là phần thể hiện tổng giá trị của tài sản thuần hiện có của doanh nghiệp tại thời điểm đang báo cáo. Bao gồm các tài sản:
|
|
| Tài sản ngắn hạn | Tài sản dài hạn (Tài sản cố định) |
|
Phần này nếu toàn bộ giá trị thuần của toàn bộ tài sản ngắn hạn mà doanh nghiệp đang có. Bao gồm các tài sản được luân chuyển trong thời gian ngắn, thường trong khoảng dưới 1 năm hoặc trong khuôn khổ của 1 chu kỳ kinh doanh. Cụ thể:
|
TSCĐ được trình bày trong bảng cân đối kế toán sẽ gồm 3 chỉ tiêu bộ phần: Mã số 221 - Tài sản cố định hữu hình Mã số 224 - Tài sản cố định thuê tài chính Mã số 227 - Tài sản cố định vô hình Mã số 230 - Bất động sản đầu tư: Thể hiện toàn bộ giá trị còn của bất động sản đầu tư tại thời điểm doanh nghiệp báo cáo. Mã số 250 - Đầu tư tài chính ở hạn mức dài hạn: Thể hiện những tài khoản đầu tư tài chính ở hạn mức dài hạn bao gồm:
|
| Nguồn vốn | |
| Mã số 440 - Tổng cộng nguồn vốn thể hiện các nguồn hình thành từ các tài sản mà doanh đang có (Bao gồm cả nợ cần thanh toán và vốn sở hữu). | |
| Mã số 300 - Nợ cần thanh toán | Mã số 400 - Vốn của chủ sở hữu |
Thể hiện tổng số nợ mà doanh nghiệp cần phải thanh toán tại thời điểm báo cáo. Gồm có 2 mục:
|
Thể hiện tổng số vốn của các chủ sở hữu, nhà đầu tư đã góp vốn ban đầu và có bổ sung thêm trong quá trình hoạt động kinh doanh. Gồm 2 mục:
|
7. Tổng kết
Bảng cân đối kế toán là công cụ tối ưu giúp nhà quản lý nắm bắt chính xác tình hình huy động vốn, vay nợ, khả năng thanh toán.Nhanh chóng phát hiện tình trạng mất cân đối để đưa ra giải pháp. Nhằm lập lại sự cân bằng tài chính của doanh nghiệp. Hy vọng bài viết cung cấp những thông tin cần thiết cho bạn.